「自己資金が300万円あるけど、これで何ができるんだろう」「1,000万円貯めてから独立したほうがいいのかな」。独立開業を考え始めると、業種より先に気になるのが自己資金と事業の関係ですよね。資金帯ごとの業種リストはよく見かけますが、「自己資金に融資をどう乗せると射程がどこまで伸びるのか」「その資金をどう配分すれば途中で尽きないのか」まで書かれた記事は少ないのが実情です。
この記事では、自己資金の帯ごとに「融資なしで届く事業」と「融資ありで届く事業」を分けて示し、資金配分の型と、その帯で起きやすい失敗まで整理します。公的データで平均を押さえてから、100万円未満〜1,000万円以上の5つの帯を順に見ていきます。
有利なのは確かですが、「多いほど安全」ではありません。資金がある人ほど初期投資に使いすぎて回収が長期化する、という失敗も多いんです。大事なのは額そのものより、自己資金と融資の組み立て方と配分。まずは日本の開業資金の現実から確認していきましょう。
目次
独立開業に必要な資金の現実|平均と「自己資金」の内訳
資金帯ごとの話に入る前に、日本で独立開業する人が実際にいくら使い、そのうち自己資金がいくらなのかを押さえておきます。ここを知らないと「自分の資金では足りない」と誤解して足踏みするか、逆に全額を自己資金で賄おうとして無理をするかのどちらかになりがちです。
開業費用の平均は約1,000万円、中央値は550万円前後
日本政策金融公庫の「新規開業実態調査」によると、開業費用の平均は約1,000万円で推移しています。ただし平均は一部の大型案件に引っ張られるため、実態に近いのは中央値で、こちらは550万円前後。つまり半数の人は550万円以下で開業しているということです。
そして同じ調査で、開業資金のうち自己資金が占める割合は2〜3割程度。残りは金融機関からの借入が中心です。「開業費用1,000万円」と聞くと遠く感じますが、自己資金で見ると250〜300万円台の人が平均的な姿だと分かります。
「自己資金=開業資金」ではない|2〜3倍が現実的な射程
この数字から導けるのは、自己資金の2〜3倍が独立開業の現実的な射程だということ。自己資金300万円なら、創業融資を組み合わせて600〜900万円規模の事業まで視野に入ります。自己資金だけで届く事業に絞ると選択肢が狭くなりすぎるので、この記事では各資金帯で「融資なし」と「融資あり」を分けて示していきます。
この記事の資金帯の見方
融資なしで届く事業|自己資金だけで初期投資と運転資金を賄える事業
融資ありで届く事業|自己資金の1〜2倍程度の創業融資を組み合わせた場合に射程に入る事業
※融資額は事業計画の根拠と自己資金の割合で変わります。目安として読んでください
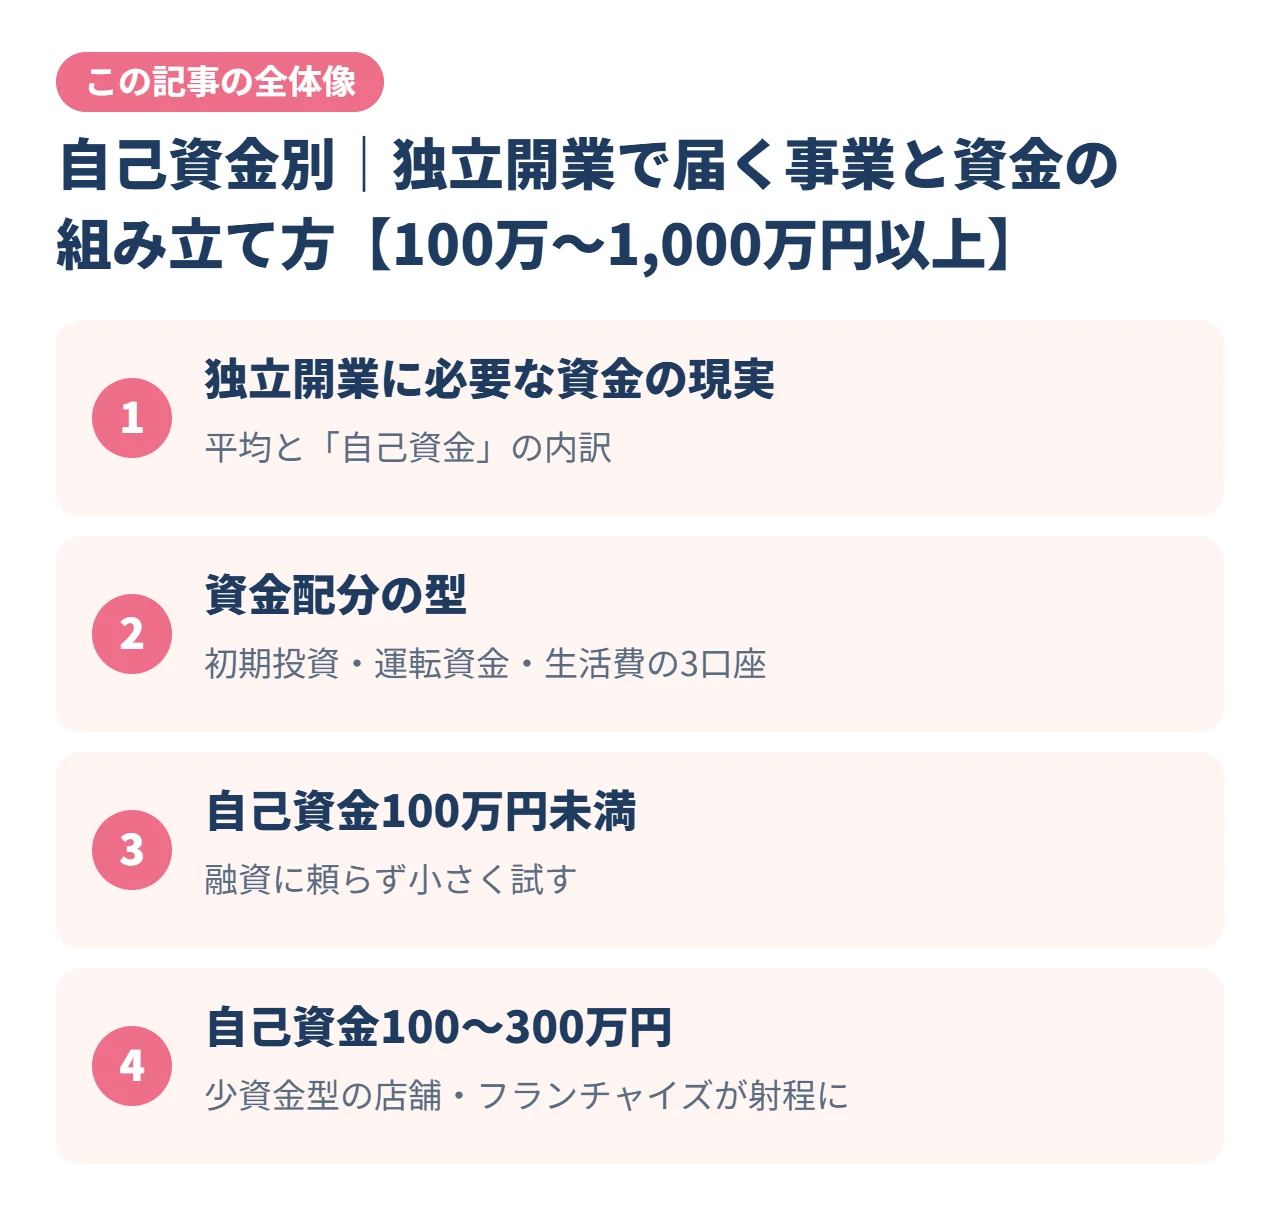
資金配分の型|初期投資・運転資金・生活費の3口座
資金帯を見る前に、どの帯にも共通する配分のルールを決めておきます。独立開業の失敗で最も多いのは「業種選びの失敗」ではなく「資金を初期投資に使い切って、開業後に息切れする」ことだからです。
目安は「初期投資5・運転資金3・生活費2」
スクロールできます
| 口座 | 目安の比率 | 中身 | 融資で膨らませていいか |
|---|
| 初期投資 | 5割 | 物件取得、内装、設備、加盟金、許認可費用 | ○(回収計画が立つ範囲で) |
|---|
| 運転資金 | 3割 | 開業後3〜6ヶ月分の家賃・人件費・仕入れ | △(一部は制度で可) |
|---|
| 生活費 | 2割 | 収益化までの自分と家族の生活費6ヶ月〜1年分 | ×(自己資金から先に分離) |
|---|
比率は回収期間の長い業種ほど運転資金を厚くして調整するポイントは右端の列です。融資で膨らませていいのは初期投資だけ。生活費は自己資金から先に分離して、事業には一切使わない。この順番を守るだけで、資金帯にかかわらず失敗の確率は大きく下がります。
回収期間で比率を調整する
Web系のように初期投資が小さく回収が数ヶ月の事業なら、初期投資の比率を下げて生活費を厚くする。放課後等デイサービスのように売上の入金が翌々月になる事業なら、運転資金を3ヶ月分より厚めに持つ。型は5・3・2ですが、業種の入金サイクルに合わせて動かすのが実務です。
自己資金100万円未満|融資に頼らず小さく試す
自己資金が100万円に満たない段階は、「開業する」より「実績を作る」時期と割り切るのが現実的です。この帯で無理に店舗型を狙うと、融資審査で自己資金不足を指摘され、通っても返済負担で身動きが取れなくなります。
届く事業|PC1台で完結する仕事と副業からの移行
融資なしで届くのは、Webライター・動画編集・SNS運用代行といったPC1台で始められる仕事、あるいはハウスクリーニングのように道具と車両で開業できる仕事です。共通するのは初期投資が数十万円で済み、失敗しても損失が小さいこと。会社員のまま副業として始め、月の売上が生活費の一部を賄えるようになってから独立する流れが王道です。
融資の現実|自己資金が少ないと審査は厳しい
創業融資は自己資金の額そのものより「計画的に貯めてきたか」を見られますが、100万円未満だと事業規模に対して自己資金比率が低くなりすぎ、希望額が通りにくいのが実情です。この帯では融資を前提にせず、副業の実績と貯蓄を同時に積み上げて、次の帯に移ることを目標にしましょう。
この帯の失敗パターン|生活費と混ざって半年で枯渇
資金が少ないほど、事業資金と生活費の境目が曖昧になります。開業した月に道具を買い、翌月に家賃を払い、気づけば口座が空。3口座の型を守るなら、この帯で「生活費」に回せるのは数十万円しかない計算になるので、会社員を続けながら試す以外に安全な選択肢はほぼありません。
自己資金100〜300万円|少資金型の店舗・フランチャイズが射程に
自己資金が100万円を超えると、選択肢が一気に広がります。創業融資の審査でも「自己資金比率」が形になり、事業計画の根拠さえあれば数百万円の借入が現実味を帯びる帯です。
届く事業|融資なしなら少資金型、融資ありなら500〜800万円規模まで
融資なしで届くのはハウスクリーニングや便利屋、小規模な学習塾、軽貨物配送など。融資を組み合わせると、キッチンカー(300〜600万円)、買取・リユースのフランチャイズ(300〜800万円)、配食サービス(200〜800万円)まで射程に入ります。フランチャイズ本部の中には、この帯を主な加盟者層に設定しているところが多く、少資金向けのプランが揃っています。
この帯の失敗パターン|融資を初期投資に全額投入する
借りられた安心感で、融資額をそのまま物件と設備に使ってしまうのが典型です。開業初月から家賃と返済が始まるのに、運転資金がゼロ。3口座の型で言えば、融資で膨らませていいのは初期投資の口座だけで、運転資金は自己資金から確保しておく必要があります。
自己資金200万円で、融資はいくらくらい見込めますか?
事業計画の内容次第ですが、自己資金と同額〜2倍程度、つまり200〜400万円が現実的な目安です。フランチャイズなら本部の実績データを計画の根拠に使えるので、個人開業より説明しやすくなりますよ。
自己資金300〜500万円|最もボリュームが大きい「勝負帯」
日本政策金融公庫の調査で自己資金の平均が250〜300万円台であることを考えると、300〜500万円は「平均以上の準備をしてきた層」です。創業融資と組み合わせて1,000万円前後の事業まで届くため、独立開業で最も選択肢が多い帯と言えます。
届く事業|店舗型FC全般から、公費型の福祉事業まで
融資なしなら、前の帯の事業を余裕を持って始められます。融資ありなら、店舗型フランチャイズ全般に加えて、小規模な介護デイサービス(500万円〜)、そして放課後等デイサービス・児童発達支援(800〜1,500万円)が射程に入ります。公費収入で売上が読める事業が選べるようになるのが、この帯の最大の変化です。
創業融資の目安|自己資金の2倍程度、鍵は事業計画の根拠
この帯なら、日本政策金融公庫の新規開業・スタートアップ支援資金を軸に、自己資金の2倍程度の借入が現実的です。審査で効くのは「売上の根拠」。福祉事業のように報酬単価が国で決まっている事業は「定員×単価×稼働率」で示せるため、飲食店のように客数を推計で置く事業より説明力が高くなります。
この帯の失敗パターン|物件と内装に偏り、採用費と集客費を軽視
資金に余裕が出るぶん、見える部分(物件・内装・設備)にお金をかけたくなります。ところが開業後に効くのは、有資格者の採用費と地域への周知費。とくにスタッフを雇う事業では、採用が遅れると開業日そのものがずれ、家賃だけが先に出ていきます。初期投資の口座の中でも、採用と集客の枠を先に確保してから物件に回す順番が安全です。
自己資金500〜1,000万円|ストック型・制度型で腰を据える
自己資金が500万円を超えると、融資と組み合わせて1,500万円前後の事業まで視野に入ります。放課後等デイサービスや介護、グループホームといった、初期投資は大きいが毎月の売上が積み上がる事業を、無理のない資金構成で始められる帯です。
届く事業|福祉・介護のフルサイズ、複数店舗の計画も
放デイ・児童発達支援(800〜1,500万円)、介護デイサービス(500〜2,000万円)、障害者グループホーム(500〜1,500万円)が融資併用で余裕をもって届きます。少資金型のフランチャイズなら、最初から2店舗目を見据えた計画も可能です。
全額投入は禁物|自己資金の6〜7割を上限に
この帯で守りたいのは、自己資金を全額事業に入れないこと。上限は6〜7割。残りは運転資金と生活費に回します。融資を受けられる帯だからこそ、自己資金は「万一のときに事業を守る予備」として一部を残しておくほうが、結果的に事業の生存率が上がります。
この帯の失敗パターン|資金があるゆえの初期投資過大
「せっかく資金があるから」と広い物件や高い設備を選び、回収期間が5年を超える計画になるケースです。回収が長いほど、途中の報酬改定や競合出店に耐えられなくなる。資金があっても、回収期間は1〜3年に収める設計を崩さないのが鉄則です。
自己資金1,000万円以上|「何ができるか」より「何に使わないか」
1,000万円以上の自己資金がある人の相談で多いのは「これで何ができますか」ですが、本当に決めるべきは「何に使わないか」です。この帯は資金が原因で失敗することはほぼなく、資金があるせいで判断が甘くなることで失敗します。
届く事業|コインランドリー、複数拠点、不動産活用
コインランドリー(2,000〜4,000万円・融資併用)、放デイの複数拠点展開、所有不動産を使った事業などが射程に入ります。自己資金だけで福祉事業1拠点を開業することも可能ですが、あえて融資を組み合わせて自己資金を温存する選択も合理的です。
「回収期間5年以内」の縛りを自分に課す
資金が多いほど、回収期間の長い事業に手が届いてしまいます。コインランドリーの回収5〜8年は、その間の競合出店や設備更新まで含めて耐えられる人向け。「5年以内に回収できる規模まで」と自分で上限を決めておくと、判断がぶれません。
退職金を原資にする場合|生活防衛資金を先に分離する
50代以降で退職金を元手にする場合は、事業に入れる前に「生活防衛資金」を切り分けてください。目安は生活費の1〜2年分。事業がうまくいかなくても生活が壊れない額を先に確保してから、残りを3口座の型で配分します。退職金は増やせない資金なので、失敗しても再挑戦できる設計が最優先です。
1,000万円あれば、融資なしで放デイを始めたほうが返済がなくて楽では?
返済がないのは魅力ですが、自己資金を使い切ると手元に予備がなくなります。開業後の予期しない出費(採用の遅れ、設備の追加、改定への対応)に耐えられるよう、あえて自己資金の一部を融資に置き換えて温存する考え方もあるんです。金利は「安心料」だと捉える人も少なくありませんよ。
資金帯×業種の早見表|融資なし・融資ありで届く範囲
ここまでの5つの帯を、主要10業種でひとつの表にまとめました。◎は融資なしで届く、○は融資併用で届く、×はその帯では現実的でない、という見方です。
スクロールできます
| 業種(初期費用の目安) | 〜100万円 | 100〜300万円 | 300〜500万円 | 500〜1,000万円 | 1,000万円〜 |
|---|
| Webライター・動画編集(10〜80万円) | ◎ | ◎ | ◎ | ◎ | ◎ |
|---|
| ハウスクリーニング(50〜200万円) | ○ | ◎ | ◎ | ◎ | ◎ |
|---|
| 学習塾・個別指導(100〜500万円) | × | ○ | ◎ | ◎ | ◎ |
|---|
| キッチンカー(300〜600万円) | × | ○ | ◎ | ◎ | ◎ |
|---|
| 配食・宅食FC(200〜800万円) | × | ○ | ○ | ◎ | ◎ |
|---|
| 買取・リユースFC(300〜800万円) | × | ○ | ○ | ◎ | ◎ |
|---|
| 介護デイサービス(500〜2,000万円) | × | × | ○ | ○ | ◎ |
|---|
| 放デイ・児童発達支援(800〜1,500万円) | × | × | ○ | ○ | ◎ |
|---|
| 障害者グループホーム(500〜1,500万円) | × | × | ○ | ○ | ◎ |
|---|
| コインランドリー(2,000〜4,000万円) | × | × | × | × | ○ |
|---|
◎=融資なしで届く/○=融資併用で届く/×=現実的でない。融資は自己資金の1〜2倍を想定(編集部評価)表で注目してほしいのは、放課後等デイサービスや介護のような公費型の事業が「300〜500万円帯から融資併用で届く」構造になっていること。自己資金の平均に近い層でも、融資を正しく組み合わせれば売上の読める事業に手が届くということです。業種ごとの詳しいメリット・デメリットは脱サラ起業おすすめ業種10選で比較しています。
自己資金が足りないときの3つの選択肢
やりたい事業に自己資金が届かないとき、諦める前に検討したい選択肢が3つあります。どれも「足りない分を埋める」のではなく「必要額そのものを下げる、または信用で補う」方法です。
創業融資|新規開業・スタートアップ支援資金を軸に
日本政策金融公庫の新規開業・スタートアップ支援資金は、創業前後の事業者向けの代表的な融資制度です。自治体の制度融資や信用保証協会付き融資と組み合わせる形も一般的。審査で見られるのは自己資金の額だけでなく「計画的に貯めてきたか」と「売上の根拠」なので、通帳の履歴と事業計画書を早めに整えておきましょう。自己資金が少ない場合の考え方は自己資金が少ない場合の創業融資で詳しく解説しています。
補助金・助成金|後払いである点に注意
小規模事業者持続化補助金やIT導入補助金、自治体の創業支援補助金などは、初期投資を実質的に下げてくれます。ただし原則は後払いで、採択されても入金は事業を実施した後。手元資金の代わりにはならないので、資金繰りの設計では「後から戻ってくるお金」として扱ってください。使える制度の一覧は起業で使える助成金・補助金一覧にまとめています。
加盟金0円プランのフランチャイズ|必要額そのものを下げる
フランチャイズの中には、加盟金を0円にして月々のロイヤリティで回収するプランを用意している本部があります。初期投資の口座から加盟金の分がそのまま消えるので、同じ自己資金でも届く事業の帯がひとつ上がる計算です。
加盟金0円で始められる放デイFC|ブロッサムジュニアの2プラン
Aプラン|加盟金0円・ロイヤリティ売上の8%。初期投資を抑えて300〜500万円帯から放デイを射程に入れたい人向け
Bプラン|加盟金250万円・ロイヤリティ売上の5%。自己資金に余裕があり、長期運営で総支払額を抑えたい人向け
いずれも事業計画書の作成や融資面談の準備を本部がサポート。2026年7月時点で全国95事業所、加盟店の赤字による撤退はゼロという実績を公表しています
放デイの開業資金の内訳と、融資・補助金の具体的な組み合わせ方は、以下の記事で解説しています。
放課後等デイサービス開業支援LAB
放課後等デイサービスの開業資金はいくら?相場800万〜1,600万円の内訳と調達方法
放課後等デイサービスの開業資金の相場・内訳・運転資金の目安を解説。日本政策金融公庫の融資、自己資金の目安、コスト削減術まで投資家目線でまとめました。
資金別の独立開業に関するよくある質問
- 自己資金ゼロでも独立開業できますか?
-
Web系のフリーランスのように初期投資が数万円で済む仕事なら、実質ゼロに近い資金でも始められます。ただし店舗型や人を雇う事業は、創業融資の審査で自己資金がほぼ問われるため、ゼロからの融資は現実的ではありません。まず会社員のまま副業で実績と貯蓄を作り、100万円以上の帯に移ってから融資を検討する順番が安全です。
- 自己資金300万円で何ができますか?
-
融資なしなら、ハウスクリーニングや小規模な学習塾、キッチンカーなどの少資金型が届きます。創業融資を自己資金の2倍程度組み合わせて900万円前後の事業規模まで視野に入れると、店舗型フランチャイズ全般や、放課後等デイサービス・児童発達支援といった公費収入で売上が読める事業も射程に入ります。300〜500万円は独立開業で最も選択肢が多い帯です。
- 自己資金1,000万円あれば安全ですか?
-
資金が原因で失敗する可能性は低くなりますが、「安全」ではありません。この帯の失敗は、資金があるせいで初期投資が過大になり、回収期間が5年を超える計画になることで起きます。自己資金の6〜7割を上限に事業へ投入し、回収期間は5年以内、退職金が原資なら生活防衛資金を先に分離する、という縛りを自分に課すことが安全策になります。
- 創業融資はいくらまで借りられますか?
-
事業計画の根拠と自己資金の割合によりますが、実務上は自己資金の1〜2倍程度が現実的な目安です。日本政策金融公庫の新規開業・スタートアップ支援資金を軸に、自治体の制度融資を組み合わせる形が一般的。報酬単価が国で決まっている福祉事業のように「定員×単価×稼働率」で売上の根拠を示せる事業は、審査で説明しやすい傾向があります。在職中に相談を始めるほうが、安定収入がある分だけ有利に働くこともあります。
- 退職金を開業資金に使っても大丈夫ですか?
-
使うこと自体は問題ありませんが、全額投入は避けてください。退職金は増やせない資金なので、先に生活費の1〜2年分を生活防衛資金として分離し、残りを初期投資・運転資金・生活費の3口座で配分します。あえて創業融資を組み合わせて自己資金を温存し、開業後の予期しない出費に備える設計も合理的です。
まとめ|独立開業は「いくら持っているか」より「どう組み立てるか」
この記事のポイント
- 開業費用の平均は約1,000万円だが中央値は550万円前後。自己資金は2〜3割で、残りは借入が一般的
- 現実的な射程は自己資金の2〜3倍。「融資なしで届く事業」と「融資ありで届く事業」を分けて考える
- 配分は初期投資5・運転資金3・生活費2。融資で膨らませていいのは初期投資だけ、生活費は先に分離
- 100万円未満は副業で実績づくり、100〜300万円は少資金型、300〜500万円は最も選択肢が多く公費型の福祉事業も射程に
- 500万円以上は自己資金の6〜7割を上限に、1,000万円以上は回収期間5年以内の縛りを自分に課す
- 足りないときは創業融資・補助金・加盟金0円プランで「必要額を下げる/信用で補う」
自己資金の額は、独立開業の可否を決めるものではなく、組み立て方を決めるものです。自己資金に融資を正しく乗せ、3口座で配分し、その帯の失敗パターンを避ける。この3つができれば、平均的な自己資金でも売上の読める事業に手が届きます。
「自分の自己資金で放課後等デイサービスは現実的なのか」「融資はどのくらい見込めるのか」を個別に確かめたい方は、無料相談で事業計画の考え方から聞いてみてください。業種を比較しながら決めたい方は、脱サラ起業おすすめ業種10選からどうぞ。
放課後等デイサービス開業支援LAB
脱サラ起業おすすめ業種10選|未経験・スキルなしでも失敗しにくい選び方
脱サラして何をするか迷っていませんか?公的データで見る失敗しにくい業種の選び方と、未経験・スキルなしでも始めやすいおすすめ10業種を資金別に徹底比較。40代・50代の…