児童発達支援を開業したいけど、資金が足りない…。融資ってどこに申し込めばいいの?審査に通るか不安です。
児童発達支援の開業では、ほとんどの方が融資を活用しています。自己資金だけで開業する方のほうがむしろ少数派なんですよ。
児童発達支援の開業資金は、一般的に1,000万〜1,500万円が必要と言われています。しかも国保連からの報酬入金は約2か月後。自己資金だけでまかなえる人はかなり限られます。
そこで頼りになるのが、日本政策金融公庫やWAM(福祉医療機構)などの公的融資制度です。2024年4月には公庫の制度が大幅にリニューアルされ、自己資金要件が撤廃されるなど、以前より融資を受けやすい環境が整っています。
この記事では、児童発達支援・放課後等デイサービスの開業を目指す方に向けて、5つの資金調達方法の比較から、融資審査に通る事業計画書のコツ、面談対策、さらにFC加盟が融資で有利に働く理由まで解説します。
目次
児童発達支援の開業資金はいくら必要?費用内訳と資金調達の全体像
まずは「そもそもいくら必要なの?」という疑問を解消しましょう。児童発達支援の開業資金は、大きく分けて「初期費用」と「運転資金」の2種類があります。
初期費用+運転資金の内訳一覧
スクロールできます
| 費用項目 | 目安金額 | 備考 |
|---|
| 物件取得費(敷金・礼金・保証金) | 100万〜300万円 | 地域・物件条件で大幅に変動 |
|---|
| 内装工事・設備費 | 200万〜500万円 | 消防設備・バリアフリー工事を含む |
|---|
| 車両購入費(送迎車2〜3台) | 100万〜300万円 | 福祉車両はさらに高額。リースも検討 |
|---|
| 備品・教材・玩具 | 30万〜80万円 | 療育プログラムの内容により変動 |
|---|
| 法人設立費用 | 10万〜30万円 | 株式会社か合同会社かで異なる |
|---|
| 採用・求人費 | 20万〜50万円 | 求人サイト掲載料・紹介手数料 |
|---|
| 運転資金(3か月分) | 300万〜500万円 | 人件費+家賃+諸経費×3か月 |
|---|
合計すると、最低でも1,000万円、余裕を持つなら1,500万円前後が必要になるケースが多いです。地方であれば物件費を抑えやすい一方、都市部では2,000万円近くかかることもあります。
国保連入金は2か月遅れ|開業後3か月分の運転資金が必要な理由
児童発達支援の売上の約9割は、国保連(国民健康保険団体連合会)からの障害児通所給付費で構成されます。ここで注意したいのが、サービス提供月の翌々月に入金されるという仕組みです。
つまり4月に開業した場合、最初の入金は6月末ごろ。それまでの約3か月間は、スタッフの給与・家賃・光熱費などをすべて自力でまかなう必要があります。
資金ショートを防ぐポイント
運転資金は「月額固定費×3か月分」を最低ラインとして確保しましょう。人件費が月80〜100万円、家賃15〜20万円、その他経費40〜50万円とすると、最低でも300〜500万円の運転資金が必要です。開業初期は利用者数が少なく売上が不安定なので、可能であれば4〜6か月分を準備できると安心です。
児童発達支援の資金調達5つの方法を比較【一覧表付き】
開業資金の調達方法は大きく5つ。それぞれ金利・返済期間・審査のハードルが異なるので、自分に合った制度を選ぶことが大切です。まずは全体を俯瞰してみましょう。
スクロールできます
| 調達方法 | 金利目安 | 融資上限 | 返済期間 | 審査難易度 |
|---|
| 自己資金 | — | — | — | — |
|---|
| 日本政策金融公庫 | 年3.25〜4.65%(無担保・創業期) | 7,200万円 | 設備20年/運転10年 | 中 |
|---|
| 自治体の制度融資 | 年1.0〜2.5%程度 | 自治体により異なる | 7〜10年 | 中〜やや高 |
|---|
| WAM(福祉医療機構) | 年0.7〜1.7%程度 | 施設ごとに算定 | 最長25年 | 高 |
|---|
| 補助金・助成金 | 返済不要 | 制度による | — | — |
|---|
※公庫の金利は2026年3月時点の基準利率です。金利は情勢により変動するため、申し込み前に必ず日本政策金融公庫の公式サイトで最新の利率をご確認ください。
ここからは、各方法の特徴と注意点を詳しく見ていきます。
①自己資金|融資審査でも「本気度」の指標になる
自己資金とは、自分自身で貯めた開業のためのお金のこと。家族からの一時的な借入は自己資金とみなされないケースがあるので要注意です。
日本政策金融公庫の2024年度新規開業実態調査によると、創業資金総額に対する自己資金の平均額は293万円で、割合は約24.5%。つまり多くの創業者が全体の2〜3割を自己資金で用意し、残りを融資でまかなっているのが実態です。
「自己資金ゼロでも融資が受けられる」という情報も出回っていますが、実際にゼロで審査を通過するのはかなり厳しいのが現実。融資希望額の3割程度を用意しておくと、審査で好印象を与えやすくなります。
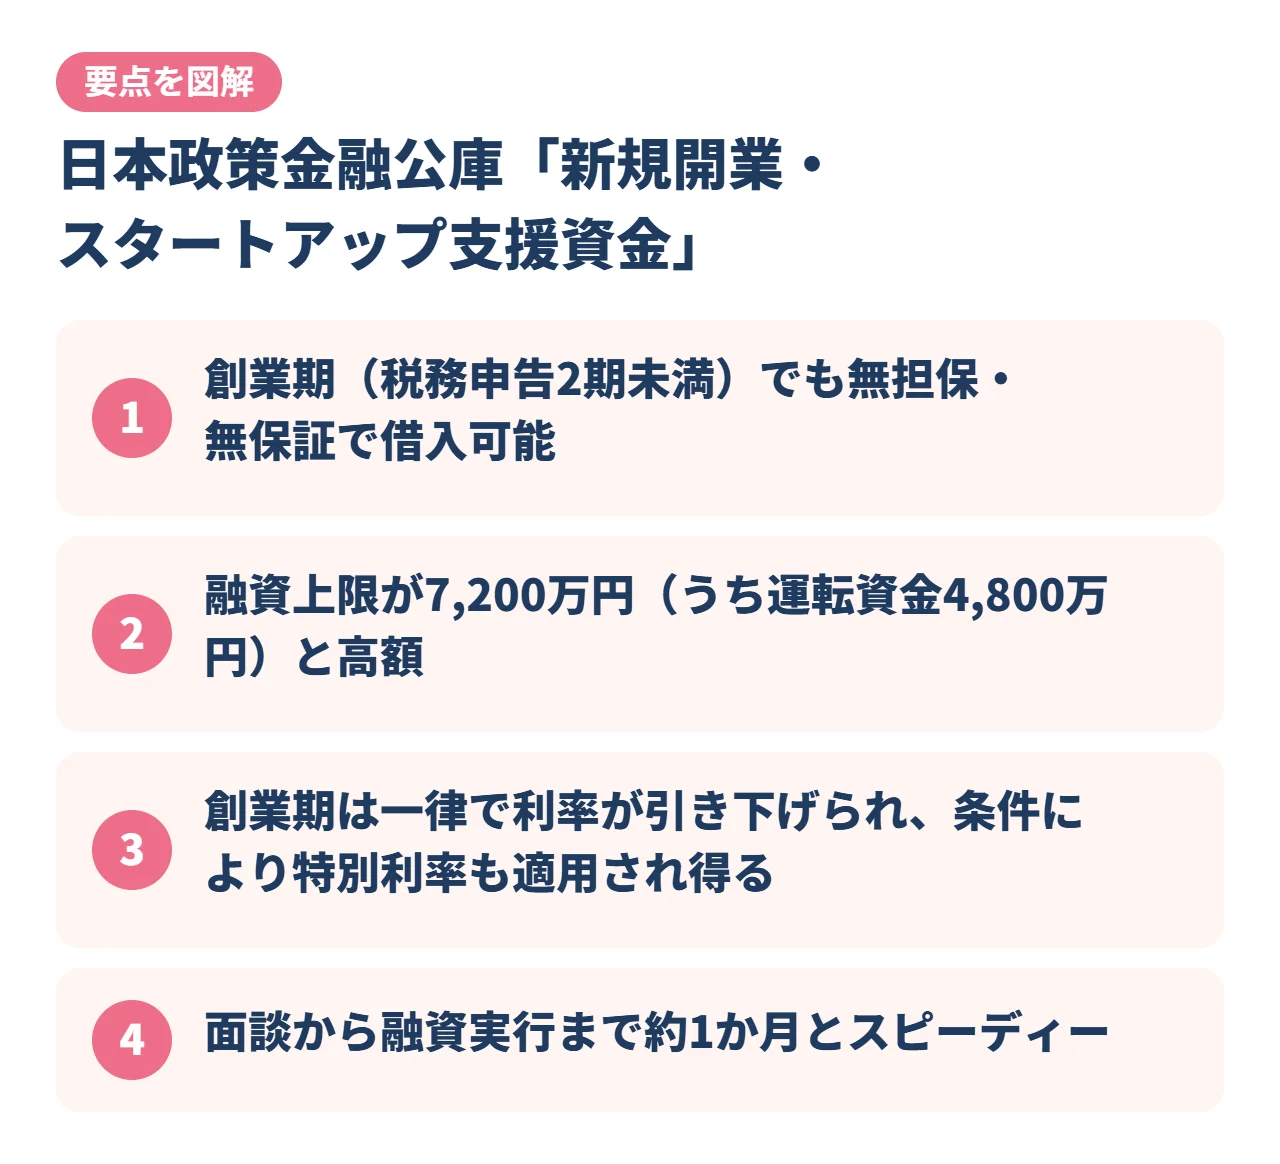
②日本政策金融公庫「新規開業・スタートアップ支援資金」
児童発達支援の開業融資で、最初に検討すべきなのが日本政策金融公庫です。政府系金融機関なので民間銀行より審査基準が柔軟で、創業期の企業に対して積極的に融資を行っています。
公庫融資の主なメリット
- 創業期(税務申告2期未満)でも無担保・無保証で借入可能
- 融資上限が7,200万円(うち運転資金4,800万円)と高額
- 創業期は一律で利率が引き下げられ、条件により特別利率も適用され得る
- 面談から融資実行まで約1か月とスピーディー
民間銀行では「実績がないから貸せない」と断られがちな創業期でも、公庫なら事業計画の中身次第で融資を受けられる可能性が高いのが最大の魅力です。
③自治体の制度融資(信用保証協会付き)
制度融資は、自治体・金融機関・信用保証協会の三者が連携して提供する仕組みです。自治体が貸付原資の一部を負担し、保証料も補助してくれるので、低金利かつ保証料負担が軽いのが特徴です。
金利は年1.0〜2.5%程度と公庫より低いケースもあり、利子補給制度がある自治体では実質金利がさらに下がることもあります。ただし融資実行までに2〜3か月かかる場合があるので、スケジュールに余裕を持って申し込みましょう。
詳細な条件は自治体ごとに異なるので、開業予定地の自治体ホームページか産業振興課に問い合わせてみてください。
④WAM(福祉医療機構)融資|福祉事業専門の公的融資
WAM(独立行政法人福祉医療機構)は、社会福祉施設の整備を目的とした公的融資機関です。金利は年0.7〜1.7%程度と低く、返済期間も最長25年と長期なのが大きな魅力です。
ただし、WAM融資は主に「建築資金」「設備備品整備資金」「経営資金」が対象。放デイ・児発では物件を新築するケースは少なく、賃貸物件で開業することが多いため、利用できるのは経営資金が中心になります。
WAM融資の注意点
- 融資対象は法人のみ(社会福祉法人、一般社団法人、医療法人、株式会社など)
- 審査に時間がかかる(2〜3か月以上のケースも)
- 賃貸物件の場合は利用範囲が限定的
- 審査では法人運営の健全性・資金繰りの妥当性が厳しくチェックされる
施設を新築・大規模改修する場合や、すでに法人として実績がある場合には有力な選択肢になりますが、初めての創業で賃貸物件を使うケースでは、まず公庫や制度融資から検討するのが現実的でしょう。
⑤補助金・助成金|返済不要だが「後払い」に注意
補助金・助成金は返済不要なので、活用できれば資金負担を大きく減らせます。児童発達支援の開業で使える可能性があるのは、雇用関連の助成金やIT導入補助金などです。
ただし補助金・助成金は「後払い」が原則。先に自分で費用を支払い、申請・審査を経てから後日振り込まれる仕組みなので、開業時の初期資金としてはあてにできません。あくまで融資による資金調達を軸にしつつ、プラスアルファとして検討するのが賢い使い方です。
日本政策金融公庫の創業融資が変わった|押さえるべき4つのポイント
児童発達支援の開業で最も利用者が多い日本政策金融公庫の融資制度は、2024年4月に大きく変わりました。ネット上には古い情報も多いので、ここで最新の制度内容を正確に押さえておきましょう。
旧「新創業融資制度」廃止から新制度への一本化
2024年3月末で、長年使われてきた「新創業融資制度」が廃止されました。その後「新規開業資金」として制度が統合され、2025年3月に正式名称が「新規開業・スタートアップ支援資金」に変更されています。
名前が変わっただけでなく、中身もかなり変わっています。対象が「事業開始後おおむね7年以内」まで広がり、融資限度額も引き上げられました。創業者にとってプラスになる変更が多いので、安心してください。
「新創業融資制度が廃止された」って聞いて、融資が受けにくくなったのかと不安だったんです…。
むしろ逆なんです。融資限度額が引き上げられたり、自己資金要件が撤廃されたり、創業者にとっては使いやすくなっていますよ。
自己資金要件は撤廃|でも実際はいくら必要?
旧制度では「創業資金総額の10分の1以上の自己資金」が必須要件でした。現行制度ではこの数値要件が撤廃され、形式上は自己資金ゼロでも申し込めるようになっています。
とはいえ、「要件が消えた=自己資金不要」ではありません。審査では「事業への本気度」や「リスクを自分でも引き受けているか」が見られるため、自己資金の準備は引き続き重要です。
スクロールできます
| 自己資金の割合 | 融資審査への影響 |
|---|
| 融資希望額の30%以上 | 審査で好印象。通過率が高い |
|---|
| 融資希望額の10〜30% | 一般的な水準。計画次第で十分通過可能 |
|---|
| 融資希望額の10%未満 | やや厳しい。事業計画の説得力が必須 |
|---|
| 自己資金ゼロ | かなり厳しい。特別な事情の説明が必要 |
|---|
たとえば1,000万円の融資を希望するなら、300万円程度の自己資金を用意しておくのが理想的です。事業計画の精度次第で自己資金が少なくても通過した事例はありますが、計画的に貯めてきた通帳の履歴が審査でプラスに働くのは間違いありません。
無担保・無保証で最大7,200万円|ただし実際の平均は約536万円
新制度では、創業期(税務申告2期未満)の方は原則として無担保・無保証人で融資を受けられます。個人保証を求められないので、万が一事業がうまくいかなくても個人資産へのリスクが限定的です。
融資上限額は7,200万円(うち運転資金4,800万円)。返済期間は設備資金が最長20年、運転資金が最長10年で、据置期間も設定できます。
上限額と実際の融資額は違います
公庫が公表した令和6年度の創業融資実績は、融資先28,032先・融資金額1,503億円。ここから算出すると1先あたりの平均融資額は約536万円です。過去数年もおおむね500万円前後で推移しています。
つまり、上限7,200万円という数字だけを見て資金計画を立てるのは危険です。実際に借りられる金額は事業計画と自己資金の内容で決まるため、自己資金と融資のバランスを現実的に設計しましょう。
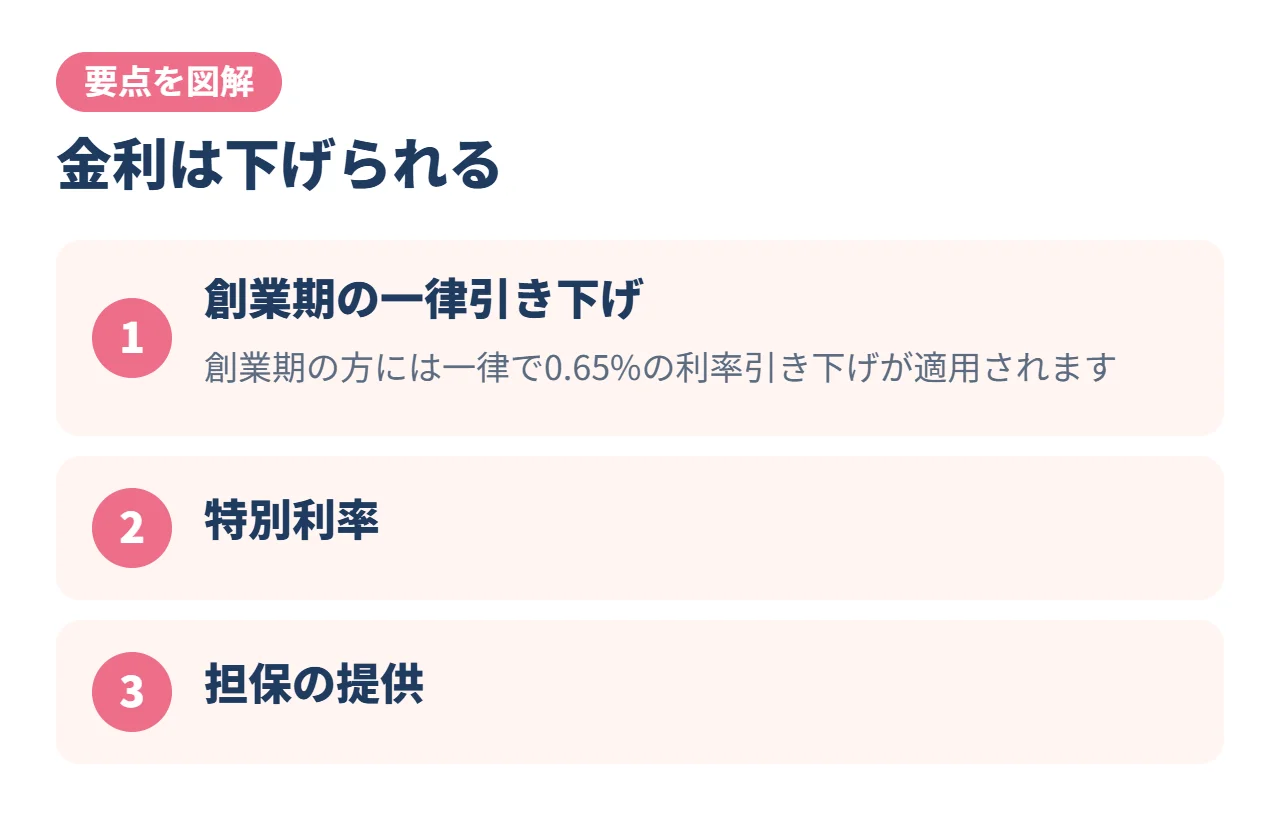
金利は下げられる|創業期の一律引き下げと特別利率
金利について、記事や情報サイトによって数字がバラバラで混乱しやすい部分です。整理しておきましょう。
2026年3月時点で、創業期の方が新規開業・スタートアップ支援資金を無担保で利用する場合の基準利率は年3.25〜4.65%です。一方、有担保の場合は年2.30〜4.30%と低くなります。
ここからさらに金利を下げられる可能性があります。
- 創業期の一律引き下げ|創業期の方には一律で0.65%の利率引き下げが適用されます
- 特別利率|女性・35歳未満・55歳以上といった条件に該当すると、さらに優遇される場合があります
- 担保の提供|不動産などを担保にできれば金利は下がりますが、創業者が該当するケースは多くありません
創業期の一律引き下げを加味すると、条件によっては年2%台前半まで下がる可能性があります。ただし適用される金利は制度の種類や返済期間、担保の有無で異なり、最終的には公庫の審査で決まります。
※金利は情勢により変動します。申し込み前に必ず日本政策金融公庫の公式サイトで最新の利率を確認してください。
公庫に申し込む際の流れ
- 事業計画書(創業計画書)を作成
- 最寄りの支店に相談・申し込み
- 必要書類の提出
- 融資面談(30分〜1時間程度)
- 審査結果の通知(1〜2週間)
- 融資実行
トータルで約1か月が目安です。
融資審査に通る事業計画書の書き方|児発・放デイで押さえる3項目
融資の可否を決めるのは、何と言っても事業計画書です。とくに創業期は実績がない分、計画書の「具体性」と「実現可能性」がすべて。ここでは児童発達支援・放課後等デイサービスならではの押さえどころを解説します。
収支計画は「単価×利用児童数×営業日数」で根拠を示す
融資担当者が最も注目するのが、売上見込みの根拠です。「月商200万円を見込んでいます」と書くだけでは説得力がありません。児発・放デイの場合は、次の計算式で根拠を明示しましょう。
売上見込みの計算式
月間売上 = 1人1日あたりの単価 × 1日あたり利用児童数 × 月間営業日数
単価は、基本報酬の単位数に取得予定の加算を足し、地域区分の単価を掛けて算出します。基本報酬は支援時間の区分によって変わるため、自社の提供時間を前提に計算してください。
ポイントは、稼働率を楽観的に見すぎないことです。開業1〜3か月目の稼働率は30〜50%程度からスタートし、6か月目で70%、1年後に80%以上を目指すというように段階的に設定すると現実味が増します。
【重要】2026年6月以降の開業は報酬単価に注意
事業計画書を作るうえで、必ず織り込むべき制度変更があります。2026年6月1日より、収支差率が高く事業所数が急増している4サービス(放課後等デイサービス・児童発達支援・就労継続支援B型・グループホームの一部)を対象に、新規指定を受ける事業所に限って基本報酬が引き下げられました。
スクロールできます
| サービス | 調整後の基本報酬 | 減額幅の目安 |
|---|
| 児童発達支援 | 所定単位数の988/1000 | 約1.2%減 |
|---|
| 放課後等デイサービス | 所定単位数の982/1000 | 約1.8%減 |
|---|
既存事業所は対象外のため、ネット上や書籍に載っている収支モデルの多くは、この引き下げを反映していない可能性があります。既存店の実績をそのまま使った計画書を提出すると、融資担当者から根拠の甘さを指摘されかねません。
なお、医療的ケア児や重症心身障害児への支援で報酬上の評価を受けている場合など、一定の要件を満たすと適用対象外になる配慮措置も設けられています。自社がどちらに該当するかを確認したうえで単価を設定しましょう。
人員配置計画と人件費の整合性がカギ
児童発達支援には、児童発達支援管理責任者(児発管)1名以上、児童指導員または保育士2名以上といった人員基準があります。事業計画では、この基準を満たす人員配置と、それに対応する人件費を矛盾なく記載することが求められます。
スクロールできます
| 職種 | 人数 | 月額給与目安 |
|---|
| 児童発達支援管理責任者 | 1名 | 25万〜30万円 |
|---|
| 児童指導員・保育士(常勤) | 2〜3名 | 20万〜23万円 |
|---|
| 非常勤スタッフ | 1〜2名 | 時給1,000〜1,200円 |
|---|
法定福利費(社会保険料の事業所負担分)は給与総額の約15%がかかります。通勤手当や賞与引当も含めると、常勤4名体制で月額人件費は80〜100万円程度。事業計画書では、この金額と採用スケジュールの整合性をしっかり取りましょう。
開業後6か月間の資金繰り表を必ず添付する
公庫の創業計画書テンプレートだけでは情報量が足りないケースが多いです。とくに児発・放デイは国保連入金が2か月遅れるため、損益計画だけでは資金ショートのリスクが見えにくくなります。
そこで効果的なのが、開業後6か月間の月次資金繰り表を別紙として添付することです。毎月の入金タイミングと出金項目を並べることで、「2か月間は入金ゼロでも耐えられる」ことを融資担当者に視覚的に示せます。
資金繰り表のおかげで「お金の動きを理解している経営者だ」と評価されるケースは少なくありません。手間はかかりますが、作る価値は大きいですよ。
報酬の仕組みや加算の考え方から確認したい方は、制度の基本をまとめた記事もあわせてご覧ください。
放課後等デイサービス開業支援LAB
放課後等デイサービスの仕組みとは?制度・対象・収益構造を解説
放課後等デイサービスの仕組みを制度の基本から解説。対象となる子ども、利用の流れ、料金と収益の構造、人員配置基準、開業成功のポイントまで体系的にまとめました。
融資面談で聞かれること&準備のチェックリスト
書類審査を通過すると、次は融資面談です。公庫の場合は支店で30分〜1時間程度。初めての面談は緊張するものですが、聞かれる内容はある程度パターン化されているので、しっかり準備すれば恐れる必要はありません。
面談で聞かれる質問トップ5
STEP
なぜ児童発達支援事業を始めようと思ったのか?
開業動機は必ず聞かれます。「儲かりそうだから」ではなく、福祉への想いや、自分の経験と事業の接点を具体的に語れるようにしましょう。異業種からの参入の場合は、なぜこの業界を選んだのかの説明がとくに重要です。
STEP
売上の根拠は?利用者はどうやって集めるのか?
収支計画の数字一つひとつについて「なぜこの数字なのか」を問われます。地域の障害児数や競合事業所の数、相談支援事業所との連携計画など、具体的な集客戦略を準備しておきましょう。
STEP
人材確保の見通しは?児発管は確保済みか?
児童発達支援管理責任者は有資格者が限られるため、確保の目処が立っているかは審査の重要ポイントです。すでに内定者がいるなら大きなアピール材料になります。
STEP
自己資金はどのように貯めたのか?
通帳の入出金履歴をもとに確認されます。コツコツ積み立ててきた形跡があると「計画性のある人だ」と好印象。直前に大口入金がある場合は見せ金と疑われることもあるので注意が必要です。
STEP
返済計画に無理はないか?
月々の返済額が利益の範囲内に収まっているかが確認されます。資金繰り表を用意していれば、ここでスムーズに説明できます。据置期間の活用も含め、現実的な返済スケジュールを示しましょう。
持ち物・服装・当日の流れ
面談当日は、ビジネスカジュアル以上の服装で臨みましょう。持ち物は次のとおりです。
- 創業計画書(事業計画書)のコピー
- 資金繰り表
- 通帳6か月分のコピー(自己資金の証明)
- 物件の見取り図・賃貸借契約書(案)
- 資格証明書のコピー(児発管の資格など)
- 履歴書・職務経歴書
- 本人確認書類(運転免許証など)
- 法人登記簿謄本(設立済みの場合)
面談では質問にハキハキと答えること、わからないことは正直に伝えること、そして「この人なら事業を成功させられそうだ」と思ってもらうことが何より大切です。
FC(フランチャイズ)加盟が融資審査で有利になる3つの理由
児童発達支援・放課後等デイサービスの開業では、フランチャイズに加盟するケースも増えています。FC加盟は、融資審査においてもプラスに働くことが多いです。
本部の開業実績がエビデンスになる
融資審査で不利に働きやすいのが「未経験での創業」という事実です。しかしFC加盟であれば、本部の既存加盟店の運営データを事業計画書のエビデンスとして提示できます。
金融機関からすれば、個人が独力で始めるよりも、実績ある本部のサポート付きで始めるほうがリスクが低く見えます。事業の見通しを客観的に示せるのは、融資審査でのアドバンテージです。
収支モデルの信頼性が高まる
独自開業の場合、収支計画の数字はすべて予測にすぎません。一方、FC本部が提供する収支モデルは既存店の実績データに基づいたもの。融資担当者が求める「根拠ある数字」を計画書に盛り込みやすくなります。
ただし注意点があります。既存店のデータは2026年6月の報酬引き下げが反映されていない可能性があるため、本部に「この収支モデルは新規指定事業所の単価で計算されているか」を必ず確認してください。
ブロッサムジュニアの融資サポート
ブロッサムジュニアでは、加盟オーナーの融資獲得をトータルでサポートしています。
ブロッサムジュニアの融資サポート内容
- 日本政策金融公庫との連携による事前相談の設定
- 既存加盟店の実績データに基づく事業計画書の作成支援
- 収支シミュレーション・資金繰り表の作成フォロー
- 融資面談のロールプレイング・想定質問の事前共有
- 物件選定から開業準備まで一貫したタイムライン管理
異業種からの参入で融資に不安がある方や、自己資金が少なめで審査に不安を感じている方ほど、FC本部のサポートが力になります。ただし本部によって支援の質は大きく異なるため、複数社を比較検討したうえで判断してください。
放課後等デイサービス開業支援LAB
放課後等デイサービスFCの失敗例10選|赤字を避ける判断基準を解説
放課後等デイサービスのフランチャイズで実際に起きている失敗例10選を解剖。開業前後のリスクから2026年報酬改定の影響、契約前のチェックリストまで具体的に解説します。
開業スケジュールと資金計画を無料で相談できます
ブロッサムジュニアでは、地域調査・物件探し・指定申請・資金調達まで本部が伴走します。初期投資の内訳と開業までの流れは、加盟案内資料でも確認できます。
児童発達支援の資金調達・融資に関するよくある質問
- 自己資金ゼロでも児童発達支援の開業融資は受けられますか?
-
2024年4月以降、日本政策金融公庫の制度上は自己資金要件が撤廃され、申し込み自体は可能です。ただし実際の審査では自己資金の有無や貯蓄の経緯が重視されるため、融資希望額の10〜30%程度を準備しておくのが現実的です。
- 上限7,200万円まで借りられるのですか?
-
上限額と実際の融資額は異なります。公庫が公表した令和6年度の創業融資実績では、融資先28,032先に対し融資金額1,503億円で、1先あたりの平均は約536万円でした。過去数年も500万円前後で推移しています。上限額を前提に資金計画を立てるのは避け、自己資金とのバランスを現実的に設計しましょう。
- 日本政策金融公庫と自治体の制度融資、どちらを先に申し込むべき?
-
スピード重視なら日本政策金融公庫が有利です(面談から約1か月で融資実行)。金利を抑えたいなら制度融資も並行して検討しましょう。両方に同時に申し込むことも可能なので、融資額が大きい場合は公庫と制度融資の併用も選択肢に入ります。
- 融資の審査に落ちてしまったらどうすればいい?
-
一度審査に落ちても、半年程度の期間を空ければ再申し込みが可能です。その間に自己資金を積み増す、事業計画書をブラッシュアップするなどの対策を行いましょう。別の金融機関(制度融資など)に並行して相談するのも有効です。
- FC加盟の費用は融資の対象になりますか?
-
加盟金などの初期費用は「開業のための設備資金」として融資対象に含まれるのが一般的です。事業計画書に加盟金の金額と、その投資に見合うリターン(本部のサポート内容や既存店の実績)を明記しておくと、融資担当者の理解を得やすくなります。
まとめ
この記事のポイント
- 児童発達支援の開業資金は1,000〜1,500万円。運転資金は国保連入金まで最低3か月分を確保
- 資金調達は日本政策金融公庫を軸に、制度融資やWAM融資を組み合わせるのが王道
- 自己資金要件は撤廃されたが、30%程度の自己資金があると審査に有利
- 上限は7,200万円だが、創業融資の平均は約536万円。実態を踏まえた計画を
- 2026年6月以降の新規開業は基本報酬が引き下げられるため、売上根拠に反映する
- 6か月間の資金繰り表を添付すると審査で評価されやすい
児童発達支援の開業資金を全額自力で用意するのは、正直なところ難しい方がほとんどです。でも、適切な融資制度を選び、説得力のある事業計画書を作成すれば、資金面のハードルは確実に下げられます。
とくに異業種からの参入で不安がある方は、融資相談の段階から専門家やFC本部のサポートを受けることも検討してみてください。開業後の収支や黒字化の考え方については、次の記事もあわせてご覧ください。
あわせて読みたい
放課後等デイサービスは何ヶ月で黒字化?損益分岐点の目安を解説
放課後等デイサービスの開業を検討するとき、誰もが気になるのが「開業してから、いつ黒字になるのか」という点でしょう。結論からいえば、放課後等デイサービスの黒字…