「児童発達支援って、ぶっちゃけ儲かるの?」
これから福祉事業への参入を考えているビジネスオーナーや、脱サラして開業を検討している方なら、真っ先に気になるポイントですよね。
児童発達支援は福祉事業である以上、「儲け」を前面に語りにくい空気があります。でも事業を継続して子どもたちに良い支援を届けるには、経営として黒字であることが大前提。きれいごとだけでは続きません。
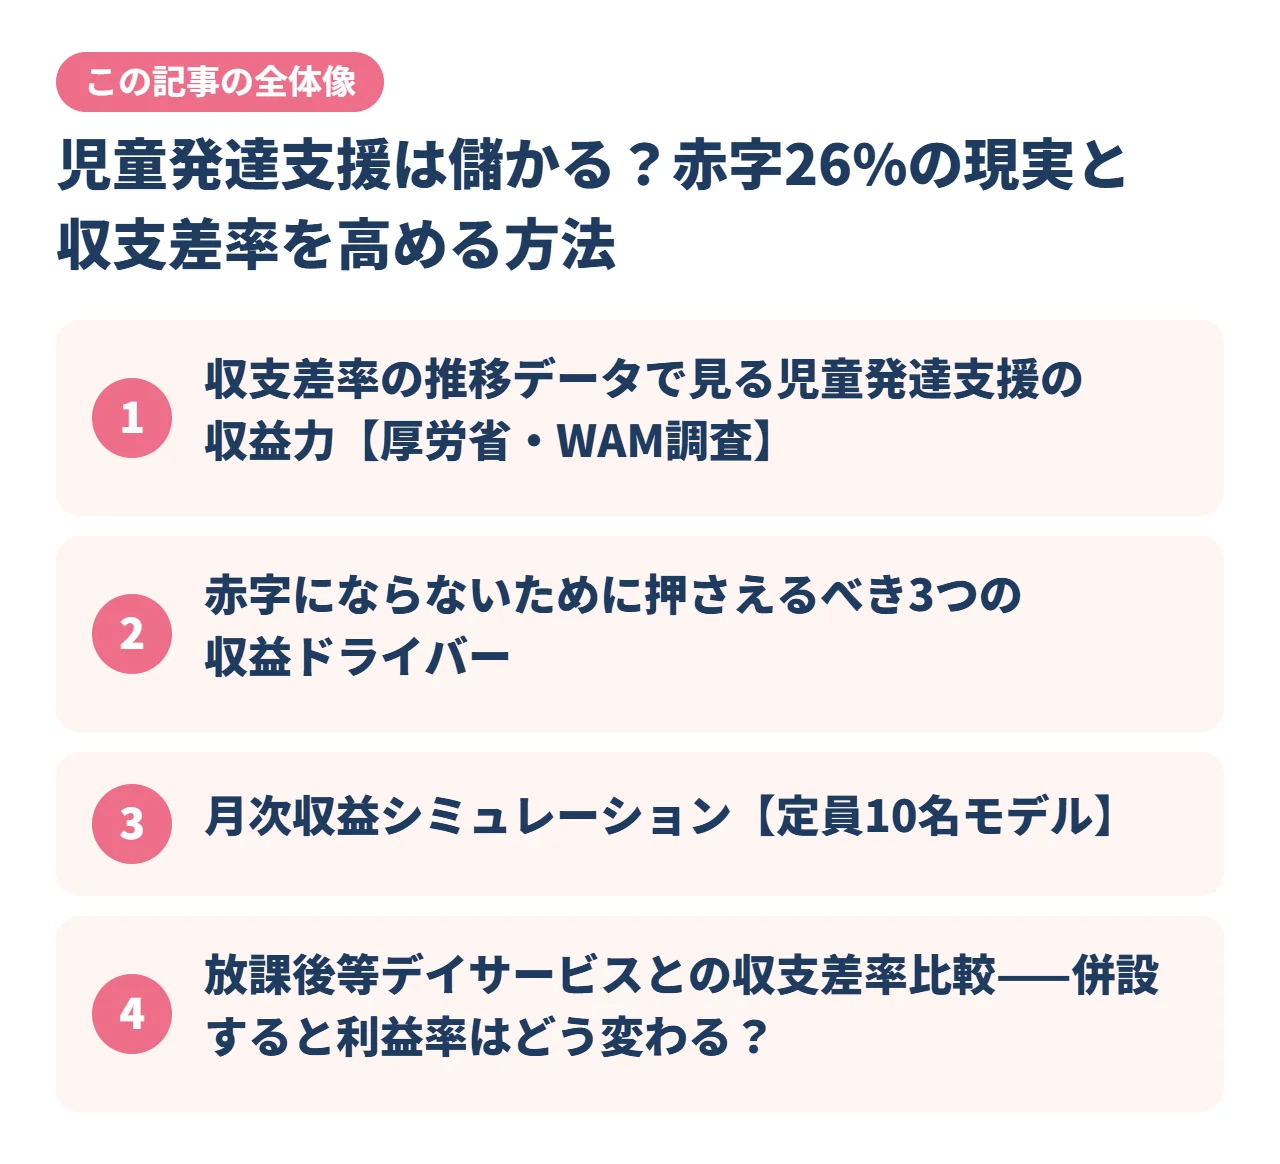
この記事では、厚生労働省やWAM(福祉医療機構)の公的データを使って、児童発達支援が「どのくらい儲かるのか」「なぜ赤字になる事業所があるのか」を数字で検証していきます。月次の収益シミュレーションや、放デイとの併設戦略、FC加盟と自力開業の比較まで踏み込んでいるので、投資判断の材料として活用してください。
目次
児童発達支援は儲かるのか?結論から言うと「条件次第で儲かる」
平均の収支差率は7.8%(令和6年度決算)ですが、稼働率や加算の取得状況によって、平均を大きく上回る事業所もあります。やり方次第でしっかり利益が残る事業ですよ。
平均収支差率7.8%、運営次第で大きく差が開く
結論から言ってしまうと、児童発達支援は「条件をそろえれば儲かる事業」です。
厚労省の最新の「令和7年障害福祉サービス等経営概況調査」(令和6年度決算)によると、児童発達支援の平均収支差率は7.8%(令和5年実態調査・令和4年度決算では5.8%)。令和4年度決算のモデルでは、年間売上約3,903万円に対して収支差(利益)は約226万円でした。
「7.8%って少なくない?」と思った方もいるかもしれません。でもこれはあくまで全事業所の平均値。実は令和5年実態調査の分布を詳しく見ると、最も事業所数が多い収支差率の分布帯は20〜25%のゾーンなんです。つまり、しっかり運営できている事業所は平均よりずっと高い利益率を実現しています。
「儲かる事業所」と「赤字事業所」の分かれ目は3つの指標
一方で、約34%(令和6年度決算で33.8%)の事業所が赤字という現実もあります。黒字と赤字を分けているのは、突き詰めると次の3つの指標です。
- 稼働率(定員に対する実利用率)
- 利用者単価(加算の取得状況で大きく変わる)
- 人件費率(売上に対する人件費の割合)
この3つをどうコントロールするかで、利益率は大きく変わります。それぞれの詳しい解説はこのあとのセクションで掘り下げていきますね。
収支差率の推移データで見る児童発達支援の収益力【厚労省・WAM調査】
「今の数字だけ見ても判断できない」という方のために、収支差率の推移を時系列で整理しました。トレンドを把握しておくと、この事業が今後も投資に値するかどうかが見えてきます。
児童発達支援の収支差率は大幅改善トレンド
厚労省の経営実態調査を時系列で並べると、以下のように推移しています。
スクロールできます
| 調査年度 | 対象決算 | 収支差率 | 傾向 |
|---|
| 平成29年調査 | H28年度決算 | 4.8% | 全サービス平均(5.9%)を下回る |
|---|
| 令和2年調査 | R1年度決算 | 1.2% | 大幅に悪化(赤字事業所40%) |
|---|
| 令和5年調査 | R4年度決算 | 5.8% | 大幅改善(赤字事業所26%) |
|---|
| 令和7年概況調査 | R6年度決算 | 7.8% | 赤字事業所33.8%。放デイは9.1%に伸長 |
|---|
注目すべきは、令和2年調査の1.2%から令和5年調査の5.8%へ、わずか3年で4.6ポイントも改善している点。赤字事業所の割合も40%→26%まで減っています。
この改善の主因は、令和3年度の報酬改定で児童発達支援の基本報酬が引き上げられたこと。加えて、利用児童数の増加による稼働率の上昇も追い風になりました。
定員規模別の収支差率——小規模ほど利益率が高い
令和5年調査では、定員規模別の収支差率も公表されています。これが意外と重要なデータです。
スクロールできます
| 定員規模 | 収支差率 |
|---|
| 10人以下 | 7.9% |
| 11〜20人 | 5.9% |
| 21人以上 | 4.9% |
定員10人以下の小規模事業所が最も収支差率が高いという結果。これは、小規模のほうが人件費を抑えやすく、管理者と児発管の兼務で固定費を圧縮できるためです。
投資判断のポイント
新規参入で1拠点目を出すなら、定員10名の小規模モデルからスタートするのが利益率の面では有利。稼働率が安定してから2拠点目を検討するのが堅実な戦略です。
赤字事業所は約26%——40%から大幅改善した背景
令和2年調査では児童発達支援事業所の約40%が赤字でした。それが令和5年調査では約26%まで減少。業界全体の収益構造が底上げされたことがわかります。(ただし、令和7年経営概況調査の令和6年度決算では33.8%と、再び3割を超えています)
WAMの2023年度決算データでも、児童発達支援(センター以外)のサービス活動増減差額比率は10.8%と前年度比で2.6ポイント上昇。利用者1人1日当たりの収益も16,031円まで伸びています。
ただし、裏を返せば4事業所に1事業所はまだ赤字ということ。「開業すれば自動的に儲かる」わけではなく、経営のやり方で明暗がはっきり分かれる事業だと理解しておきましょう。
赤字にならないために押さえるべき3つの収益ドライバー
児童発達支援で黒字を出している事業所は、例外なく「稼働率」「単価」「人件費率」の3つを管理しています。逆に言えば、この3つのどれかが崩れると赤字に転落するリスクが一気に高まります。
①稼働率——損益分岐は70%、目標は80%以上
稼働率とは、定員に対して実際にどれだけの利用があるかの指標。定員10名の事業所で1日平均7名が利用していれば稼働率70%です。
WAMの経営分析指標によると、児童発達支援(センター以外)の平均利用率は80.8%(2023年度決算)。前年度より4.6ポイントも上昇しています。この水準を維持できれば黒字は十分に見込めます。
問題は開業直後。利用者ゼロからスタートするため、最初の3〜6ヶ月は稼働率が50%を下回ることも珍しくありません。開業前に6ヶ月分の運転資金を確保しておくのが鉄則です。
稼働率は「集客力」そのもの。相談支援事業所や保健センターとの連携、Googleビジネスプロフィールの最適化など、開業前から集客導線を設計しておきましょう。
②単価アップ——加算の取りこぼしが利益率を左右する
児童発達支援の報酬は「基本報酬+加算」で構成されています。基本報酬だけでは利益を出しにくく、いかに加算を積み上げるかが勝負の分かれ目になります。
特に収益インパクトが大きい加算をピックアップしてみました。
スクロールできます
| 加算名 | 単位数(目安) | 取得のポイント |
|---|
| 児童指導員等加配加算 | 123〜187単位/日 | 基準以上に専門職を1名加配 |
|---|
| 専門的支援加算 | 150〜200単位/日 | PT・OT・ST・心理士等を配置 |
|---|
| 福祉専門職員配置等加算 | 6〜15単位/日 | 有資格者の割合を高める |
|---|
| 個別サポート加算 | 100〜120単位/日 | 著しく重度の障害児を受入れ |
|---|
| 家庭連携加算 | 187単位/回 | 家庭訪問で保護者支援を実施 |
|---|
仮に児童指導員等加配加算と専門的支援加算を取得した場合、利用者1人1日あたり約2,700〜3,800円の上乗せ。利用人数が多いほど売上への影響は大きくなるため、加算戦略の有無は経営を根本から変えます。
③人件費率——70%を超えると赤字リスクが急上昇
児童発達支援は人が商品のビジネス。当然ながら最大の支出項目は人件費です。厚労省の経営実態調査でも、児童発達支援の人件費率は約70%と報告されています。
WAMの経営分析データでは、黒字事業所と赤字事業所で人件費率に明確な差があります。黒字事業所は人件費率を65〜70%に抑えているのに対し、赤字事業所は75%を超えていることが多いのが実情。
人件費コントロールの具体策
管理者と児発管の兼務で1名分の人件費を削減するのは基本中の基本。そのほか、パート職員の活用で繁忙時間帯だけ人員を厚くする、専門職は非常勤で加算要件を満たすなど、シフト設計の工夫で人件費率をコントロールできます。
ただし、人件費を削りすぎると支援の質が下がり、利用者離れにつながります。「削る」のではなく「加算で売上を上げて相対的に比率を下げる」という発想が正解です。
児童発達支援の収支シミュレーションの考え方【定員10名モデル】
ここからは、定員10名の児童発達支援事業所を想定した具体的な月次収支シミュレーションを見ていきましょう。基本報酬は令和6年度改定後の単価をベースに計算しています。
売上の計算方法(基本報酬+主要加算)
まずは売上サイドの試算です。前提条件は以下のとおり。
- 定員10名、営業日数22日/月
- 稼働率80%(1日平均8名利用)
- 基本報酬は区分1(定員10名以下)
- 1単位=10円(地域区分による加算なしで計算)
スクロールできます
| 項目 | 単位数 |
|---|
| 基本報酬(区分1・10名以下) | 約670単位/人日 |
|---|
| 児童指導員等加配加算(Ⅰ) | 123単位/人日 |
|---|
| 専門的支援加算 | 150単位/人日 |
|---|
| 福祉専門職員配置等加算 | 10単位/人日 |
|---|
| 家庭連携加算(月4回想定) | 187単位/回 |
|---|
| 処遇改善加算(Ⅰ相当) | 基本報酬の約14% |
|---|
| 利用者負担金(3〜5歳無償化除く分) | — |
|---|
| その他加算(送迎・欠席時対応等) | — |
|---|
月の売上 =(基本報酬+加算の単位数)× 月の延べ利用人数 × 地域区分の単価
加算をほとんど取っていない場合と、戦略的に加算を積み上げた場合では、同じ稼働率でも売上に大きな差が生まれます。これが加算戦略の重要性です。
支出モデル(人件費・家賃・教材費等)
スクロールできます
| 支出項目 | 月額目安 | 備考 |
|---|
| 人件費(管理者兼児発管+常勤2名+非常勤1名) | 120〜150万円 | 管理者・児発管兼務で圧縮 |
|---|
| 家賃 | 15〜25万円 | 物件規模・地域による |
|---|
| 光熱費・通信費 | 3〜5万円 | — |
|---|
| 教材費・消耗品費 | 3〜5万円 | 療育プログラムによる |
|---|
| 送迎車両費(リース・燃料・保険) | 5〜8万円 | 送迎実施の場合 |
|---|
| 保険料・雑費 | 2〜3万円 | — |
|---|
| 広告宣伝費 | 3〜5万円 | Web・チラシ等 |
|---|
| その他(顧問料・システム利用料等) | 5〜10万円 | 請求ソフト・税理士等 |
|---|
支出合計は約160〜210万円
損益分岐点の求め方
支出は固定費が中心なので、稼働率が上がるほど利益が出やすくなるのが児童発達支援の特徴です。どの稼働率で黒字に転じるかは、次の手順で求められます。
- 月間の固定費(上の支出モデル)を合計する
- 利用者1人1日あたりの報酬額(基本報酬+取得予定の加算の単位数×地域区分の単価)を求める
- 固定費 ÷ 1人1日あたりの報酬額 = 黒字化に必要な月の延べ利用人数
- 延べ利用人数 ÷(定員×月の営業日数)= 損益分岐点の稼働率
損益分岐点の稼働率を下回る期間は赤字が続くため、開業後に稼働率が上がるまでの運転資金もあわせて計画しておきましょう。業界全体の収益性の目安は、厚生労働省の経営実態調査で示される収支差率(前述)を参照するのが確実です。
放課後等デイサービスとの収支差率比較——併設すると利益率はどう変わる?
児童発達支援への参入を検討するとき、必ず比較対象に上がるのが放課後等デイサービス(放デイ)です。同じ障害児通所支援でも、対象年齢とサービス提供時間が違うため、収益構造にも差があります。
放デイは収支差率9.1%——児発との差はどこにある?
スクロールできます
| 比較項目 | 児童発達支援 | 放課後等デイサービス |
|---|
| 対象年齢 | 0〜6歳(未就学児) | 6〜18歳(就学児) |
|---|
| 収支差率(R5実態調査) | 5.8% | 5.8% |
|---|
| 収支差率(R7概況調査) | 7.8% | 9.1% |
|---|
| 年間売上モデル | 約3,903万円 | 約3,160万円 |
|---|
| 給与費割合(R7概況調査) | 68.0% | 64.4% |
|---|
| 赤字事業所割合(R7概況調査) | 33.8% | 45.4% |
|---|
| 1人1日あたり収益 | 16,031円 | 12,433円 |
|---|
放デイの収支差率が概況調査で9.1%と伸びている背景には、利用者数の急増(2012年から10年で約10.45倍)と長期休暇中の稼働があります。平日の放課後だけでなく、夏休み・冬休みもサービス提供できるため、年間の売上機会が多いのが強みです。
一方、児童発達支援は1人1日あたりの単価が16,031円と放デイの12,433円より高い。これは未就学児への支援は手厚い人員配置が必要で、その分報酬単価も高めに設定されているためです。
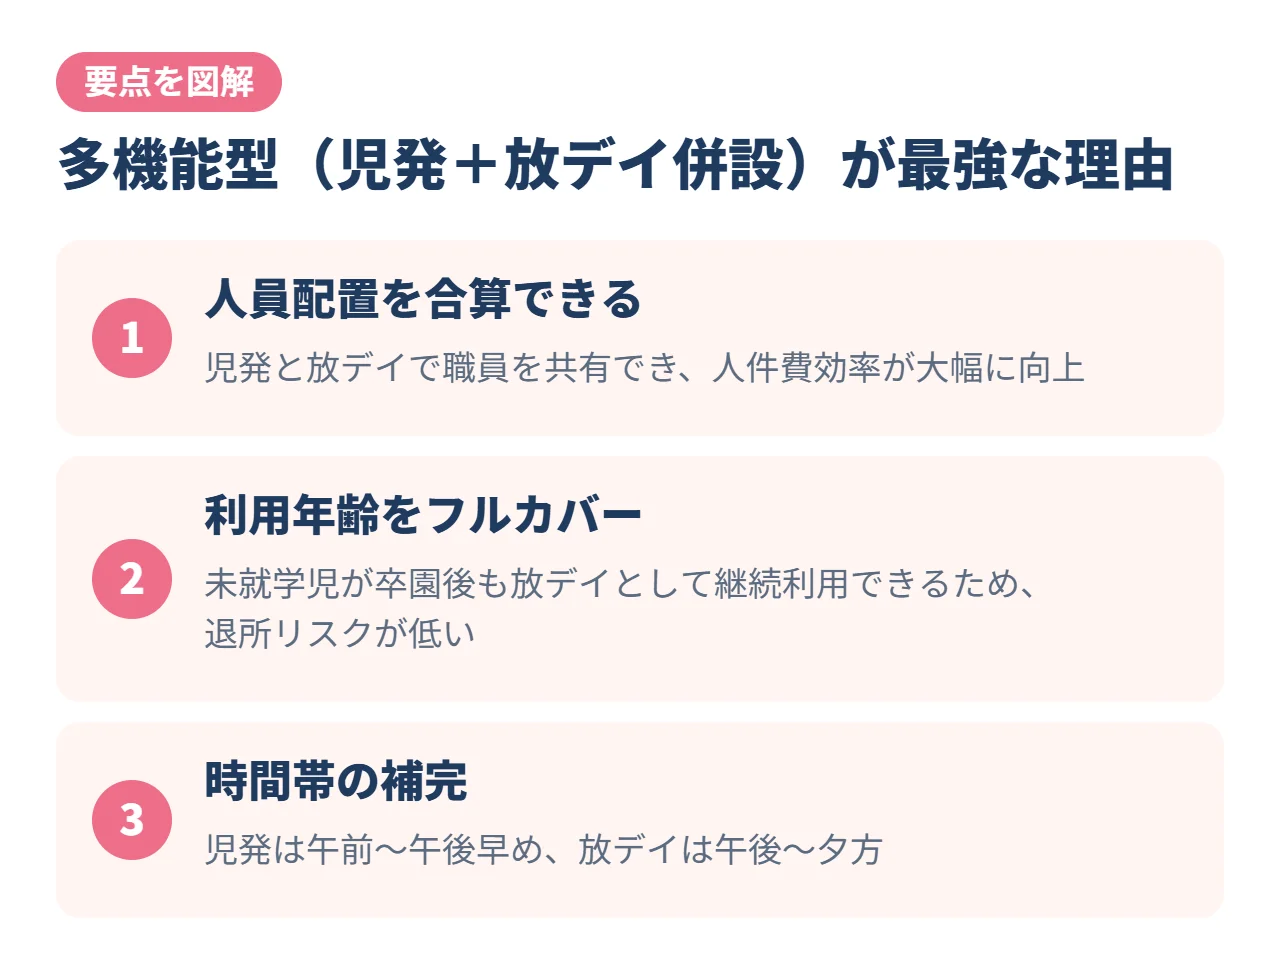
多機能型(児発+放デイ併設)が最強な理由
結論として、利益率を最大化したいなら「多機能型」として児発と放デイを併設するのが最も効率的な戦略です。その理由は3つあります。
- 人員配置を合算できる——児発と放デイで職員を共有でき、人件費効率が大幅に向上
- 利用年齢をフルカバー——未就学児が卒園後も放デイとして継続利用できるため、退所リスクが低い
- 時間帯の補完——児発は午前〜午後早め、放デイは午後〜夕方。1日を通して施設の稼働率を最大化できる
多機能型にすると、同じ施設で放デイの利用者も受け入れられるため、売上を積み上げやすくなります。人件費の増加は最小限で済むので、収益性を高めやすい構造が作れますよ。
令和6年報酬改定が収益に与える影響
2024年4月に実施された令和6年度の報酬改定は、児童発達支援の収益構造に大きな影響を与えています。新たなチャンスが広がった一方で、対応を怠ると減算リスクもあるため、ポイントを押さえておきましょう。
基本報酬の見直しと5領域義務化
令和6年改定では、支援の質を担保するために「5領域(健康・生活、運動・感覚、認知・行動、言語・コミュニケーション、人間関係・社会性)」を網羅した総合的な支援プログラムの策定・公表が義務化されました。
2025年4月以降、この対応ができていない事業所には減算が適用されます。逆に言えば、きちんと対応している事業所はこれだけで競合との差別化になるということ。支援の質で勝負する事業所にはプラスの改定です。
新設加算でチャンスが広がる
収益面でうれしいのが、新しい加算の創設です。
スクロールできます
| 新設加算 | 概要 | 収益インパクト |
|---|
| 中核機能強化事業所加算 | センター未設置地域で中核的役割を担う事業所を評価 | 高 |
|---|
| 処遇改善加算の一本化・引上げ | 3種類の加算を4段階に一本化、加算率アップ | 中〜高 |
|---|
| 高度専門支援加算 | 手厚い専門職配置をさらに評価 | 中 |
|---|
処遇改善加算の一本化は、従来の3種類の加算を整理統合したもの。最上位区分を取れれば加算率が従来より上がるケースもあるため、対象要件をしっかり確認しておきたいところです。
注意すべき新設減算——知らないと利益が吹き飛ぶ
要注意の減算リスク
情報公表未報告減算(▲5%)——WAM NETへの経営情報の報告を怠ると、所定単位数の5%が一律減算されます。売上の5%がそのまま利益から消える計算です。報告は必ず期限内に済ませましょう。
そのほか、BCP未策定減算や支援プログラム未公表減算など、「やっていて当然」の対応を怠った場合のペナルティが強化されています。改定内容を正確に理解して対応することが、そのまま利益を守ることに直結します。
FC加盟 vs 自力開業——利益率にどれだけ差が出る?
児童発達支援で開業する方法は、大きく「フランチャイズ(FC)加盟」と「自力開業」の2つ。それぞれのメリット・デメリットを整理しておきましょう。
FC加盟のメリットと自力開業との違い
スクロールできます
| 比較項目 | FC加盟 | 自力開業 |
|---|
| 開業ノウハウ | 本部のマニュアル・研修あり | 自分で情報収集が必要 |
|---|
| 指定申請サポート | 本部が伴走 | 行政書士等に外注 or 自力 |
|---|
| 集客支援 | ブランド力+Web集客の仕組み | ゼロから構築 |
|---|
| 加算取得サポート | 本部が算定をアドバイス | 自力 or 税理士・社労士に依頼 |
|---|
| 初期費用 | 加盟金+保証金が加わる | 加盟金なし |
|---|
| ランニングコスト | ロイヤリティが毎月発生 | ロイヤリティなし |
|---|
| 自由度 | 本部の方針に沿う必要あり | 療育内容・運営を自由に設計 |
|---|
ロイヤリティを差し引いた実質利益率はどうなる?
FC加盟のコストは本部によって大きく異なりますが、一般的なレンジは以下のとおりです。
- 加盟金 100〜300万円(初期のみ)
- 保証金 50〜100万円(初期のみ)
- ロイヤリティ 売上の3〜10%(毎月)
ロイヤリティが売上の5%なら、その分が毎月のFCコストとして上乗せされ、利益率は5ポイント下がる計算です。一方で、本部の支援で稼働率の立ち上がりが早まれば、累計の収支で上回る可能性もあります。ここをどう見るかがポイントです。
FC加盟のコスト負担は確かにありますが、「黒字化までのスピードが速い」「加算の取りこぼしが少ない」「集客で苦戦するリスクが低い」といった恩恵は、特に異業種から参入する方にとって大きな価値があります。
ブロッサムジュニアFCの黒字化支援
当サイトを運営するブロッサムグループでは、「ブロッサムジュニア」として児童発達支援・放課後等デイサービスのFC展開を行っています。
ブロッサムジュニアFCの特徴は、開業前の物件選定・指定申請サポートから、開業後の加算戦略・稼働率改善まで一気通貫で支援する体制が整っている点。異業種からの参入者でも安心してスタートできるよう、研修プログラムも充実しています。
「まずは話を聞いてみたい」という段階でも大丈夫です。資料請求や個別相談は無料なので、気軽に問い合わせてみてください。
開業スケジュールと資金計画を無料で相談できます
ブロッサムジュニアでは、地域調査・物件探し・指定申請・資金調達まで本部が伴走します。初期投資の内訳と開業までの流れは、加盟案内資料でも確認できます。
よくある質問(FAQ)
- 児童発達支援は未経験でも開業できますか?
-
オーナー自身に福祉の資格や経験は必須ではありません。ただし、児童発達支援管理責任者や児童指導員・保育士など、法定の人員基準を満たすスタッフを確保する必要があります。FC加盟であれば、採用・研修のサポートを受けられるため、異業種からの参入でも開業しやすい環境が整います。
- 開業資金はいくら必要ですか?
-
物件取得費(敷金・礼金・改装費)、備品購入費、人件費の準備金などを合わせて、自力開業で500〜1,000万円程度が目安です。FC加盟の場合は加盟金・保証金が加わり、700〜1,500万円程度。WAM(福祉医療機構)の低利融資や自治体の開業支援補助金を活用することで、自己資金の負担を軽減できます。
- 黒字化までどのくらいかかりますか?
-
地域や集客施策によって差はありますが、一般的には開業から6〜12ヶ月で単月黒字化を達成する事業所が多いです。稼働率が70%を超えるタイミングが損益分岐点の目安。なお、国保連からの報酬はサービス提供月の2ヶ月後に入金されるため、キャッシュフローの観点では6ヶ月分の運転資金を確保しておくのが安全です。
- 少子化で将来性は大丈夫ですか?
-
少子化が進む一方で、発達障害の認知度向上や早期療育への関心の高まりにより、児童発達支援の利用児童数は年々増加しています。文科省の調査では、通常学級に在籍する「特別な支援が必要な児童」の割合は8.8%(令和4年調査)と、平成24年の6.5%から増加。こども家庭庁の発足など政策的な追い風もあり、中期的な需要拡大は続くと見られています。
- 放デイとの併設は必須ですか?
-
必須ではありませんが、利益率の最大化を狙うなら多機能型(児発+放デイの併設)が有利です。人員配置を合算でき、利用者の年齢層をフルカバーできるため、経営の安定性が格段に高まります。まずは児発単体でスタートし、軌道に乗ったら放デイを追加するという段階的なアプローチも有効です。
まとめ——児童発達支援で儲けるために今日からできること
この記事のポイント
- 児童発達支援の平均収支差率は7.8%(令和7年概況調査)。運営次第で平均を大きく上回る事業所もある
- 赤字事業所は令和4年度決算で約26%まで改善したが、令和6年度決算では33.8%。経営力で明暗が分かれる
- 黒字の3条件は「稼働率80%以上」「加算フル活用」「人件費率70%以下」
- 損益分岐点の稼働率を把握し、それを安定して上回る運営を目指す
- 放デイとの多機能型併設で利益率はさらに向上
- 令和6年報酬改定の新加算を活かし、減算リスクに備えることが利益を守る鍵
児童発達支援は「開業すれば自動的に儲かる」事業ではありませんが、データが示すとおり、正しい経営戦略を実行すれば十分に高い利益率を実現できるビジネスです。
特に異業種からの参入で不安がある方は、ノウハウと集客基盤を持つFCの活用を検討してみてください。ブロッサムジュニアでは、開業前の無料相談から対応しています。